朋友们大家好!今天小界来和大家聊聊全网流传的一个极具迷惑性的定论:美国人均 GDP 达到中国6倍,本国中产生活水准必然全方位碾压国内。但我认为,单纯用人均 GDP 倍数直接推导普通人生活好坏,是完全脱离民生现实、只看宏观账面的片面逻辑。
GDP仅统计市场交易总规模,既不区分物价高低,也无法衡量居民医疗兜底、治安安全、日常购买力与家庭抗风险能力,这也是大量实地旅居、跨境对比人群,实际体验和纸面数据严重割裂的核心根源。

数字越亮眼,未必民生越实惠
在大众固有认知里,经济体量、人均 GDP 数值越高,居民日子就越宽裕,可横向对比多国经济现状,就能直接推翻这套单一评判标准。
爱尔兰人均 GDP 数值达到德国两倍,但全球主流民生调研机构从未认定爱尔兰民众生活质量高出德国一倍,这个现成案例足以戳破 “GDP 等同于生活水平” 的普遍误区。
我推断,GDP 统计口径本身就存在放大繁荣假象的底层漏洞:它会把市场内所有交易计入统计,区域物价、服务定价越高,最终核算出的 GDP 总量就越好看;
可落到普通工薪家庭身上,物价持续上涨只会持续稀释收入购买力,同等货币能够兑换的衣食住行物资不断缩水,纸面经济增长和个人生活获得感完全脱节。
放到中美对比场景中,这种矛盾会体现得格外清晰:美国人均 GDP 账面优势巨大,但拆解中产家庭完整收支账单后,两国普通人的真实生活差距,会被刚性生活成本大幅抹平。
据美国人口普查局(U.S. Census)年度家庭收入报告显示,2024 年美国家庭中位收入高达 83730 美元。这一数据精确勾勒出该年度美国家庭收入的中位状况。
在我看来,仅仅依靠几千美元年度结余,完全无法构建家庭风险缓冲垫,一旦遭遇疾病、失业、车辆大修等突发支出,家庭财务会瞬间陷入失衡,这也是美国中产抗风险能力薄弱的底层诱因。
税前年收入 10 万美元的典型中产家庭,覆盖联邦税、州税、社保与商业医保多重扣除后,实际到手仅 6 万余美元,收入直接缩水 40%。这里存在一种容易被大众忽略的争议观点:
有部分观点认为美国中产可通过税务抵扣、专项退税降低税负,但不可否认,医保属于全年刚性纯消费,每月支出区间在数百至数千美元,即便一整年没有就医记录,这笔费用也不会退还,退税完全无法覆盖持续性医保开销。
医疗支出是美国家庭第一重财务陷阱,《美国公共卫生期刊》刊载的消费者破产项目调研数据显示,66.5% 的个人破产案件,根源都和医疗欠费直接相关。
哪怕家庭提前购置商业医保,高额免赔额、自费项目、网络外就医差价依旧会形成巨额欠款,七成医疗破产家庭在负债发生前持有医保,足以证明当地医疗保障体系兜底能力严重不足。
住房成本是第二项长期固定负担,以北卡罗来纳州为例,一套价值 60 万美元的房产,每月固定房产税支出 500 美元;
治安稳定、配套完善的社区,两居室房源月租金起步价达到 2500 美元,且租金每年会随通胀小幅上调,居住开销常年占据家庭总收入三成以上。
出行属于生存刚需,美国城市公共交通覆盖有限,中产家庭普遍需要配备两台私家车,叠加每月车贷、燃油费、车险综合开销,月度交通支出至少 1000 美元,无车等同于失去工作、采购、就医的基本出行能力。
教育债务则会拉长家庭负债周期,美国大学理事会数据显示,公立大学四年综合就读成本达到十余万美元,普通家庭无力一次性全额承担,只能办理助学贷款,大量从业者直至四五十岁,依旧在持续偿还年轻时欠下的学费债务,债务压力贯穿青壮年完整周期。

一笔账单拉开生活底气差距
想要抛开宏观抽象数据看清真实差距,最直观的方式是选取同一职业、同等学历的二线城市教职夫妻作为对照样本,双方均属于社会标准中产,工作稳定、福利完善,收支结构具备极强可比性,不存在行业、收入层级带来的变量干扰。
这对美国二线城市教职夫妻税前年收入 10 万美元,在完成税收、医保扣除后,可支配收入大幅缩水,再叠加住房、车辆、子女教育、日常餐饮各类固定开支,每月收支基本持平,很难留存长期储蓄。
在我看来,这种 “高收入、零缓冲” 的收支结构,是美国中产群体的共性困境:收入看似领先,但所有生活配套、基础保障全部市场化定价,没有公积金、普惠医保、保障性教育等体系分摊成本,每一项生存需求都需要全额自付,收入增量完全被持续上涨的刚性支出消化。
国内同岗位教职夫妻家庭年收入 40 万元人民币,月度固定开支明细清晰可控:房贷 8000 元,依靠公积金抵扣后仅需少量补款;车贷 2000 元;物业费 700 元;水电、通讯综合费用 500 元;
食品、日常杂项月度支出 5000 元。 扣除全部固定与日常开销后,该家庭每月稳定结余 8000 至 9000 元,全年累计存款可达 5 至 6 万元。对比美国同类家庭近乎零结余的现状,二者储蓄能力形成强烈反差。
我认为,造成这种结余差距的核心,并非单纯收入数值差异,而是国内社会保障体系分担了大量大额支出压力;
公积金制度分摊长期住房成本、职工医保报销比例覆盖大部分就医开销、九年义务教育免除高额学费,多重普惠政策共同压缩家庭刚性支出,自然留出充足储蓄空间。
这里补充客观争议视角:有观点提出国内房产总价更高、长期还贷压力更大,但不能忽略公积金对冲、房价收入比地域分化、医疗自费上限管控等配套机制,综合长期现金流来看,国内中产的年度资金留存能力显著优于美国中产。
日常细节才是衡量生活质量的核心标尺
很多人评判中产生活只盯着住房面积、车辆数量这类显性硬件,却忽略了衣食、出行、就医、治安这些每日接触的底层体验,而在我看来,这些渗透日常的细微感受,才是决定生活幸福感、安全感的核心标准。
从饮食消费层面看,国内中产不存在优质食材消费门槛,肉蛋奶、新鲜果蔬均可无压力按需采购,不存在刻意压缩饮食预算的情况;同时外卖、生鲜配送体系高度成熟,全天候下单均可快速送达,日常起居便利度优势突出。
反观美国,生鲜食材集中在大型商超,偏远社区采购距离远,平价优质食材集中在固定商圈,深夜采购选择极少,餐饮消费自由度存在明显短板。
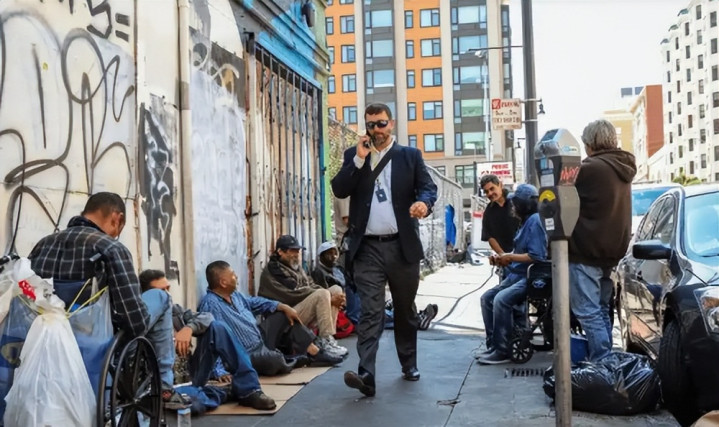
治安与人身安全维度的反差更为直观,国内全域社会治安稳定,深夜出门吃宵夜、散步、通勤都无需担忧人身风险;而美国多数居民区存在明显治安分层,优质社区高昂租金、房产税本质是安全溢价,普通中产居住区域夜间出行存在潜在安全隐患,普通人无法实现无顾虑的夜间户外活动。
医疗抗风险能力是两国中产最核心的分水岭,国内职工医保、居民医保拥有稳定报销比例,大额疾病设置报销封顶线,即便遭遇重病,也不会出现全家破产的极端情况;
美国医疗市场化定价,医保仅做基础分摊,一场重大疾病足以掏空中产多年积累,前文 67% 医疗破产的数据,就是最直观的佐证。
综合全部生活维度横向对比,美国中产仅在自有住房套内面积这单一维度具备微弱优势;在餐饮消费自由、社会治安环境、医疗就医便利度、家庭长期抗风险能力四大核心板块,国内中产的综合生活质量全面占优。
结语
很多人习惯用简单的人均 GDP 倍数,直接给两国中产生活水平下定论,但通过完整收支数据、同阶层家庭对照、日常民生细节三重维度拆解后就能发现,纸面经济数据和普通人真实生存体验存在巨大割裂。
我始终坚持一个判断:判断一户普通家庭日子好坏,从来不是看宏观经济报表上的数字,而是三个贴近普通人生活的核心问题:是否能无负担随时享用新鲜食材?
是否深夜出门能够安心出行?是否不必担忧一场大病掏空全部积蓄?这三个问题的答案,才是衡量中产生活质量最客观、最接地气的标准。
GDP 只能反映市场交易活跃程度,无法换算成普通人手里的购买力、社会兜底保障、日常人身安全感。美国人均 GDP 数值优势客观存在,但市场化带来的高额医疗、住房、教育、出行成本,持续稀释账面收入;
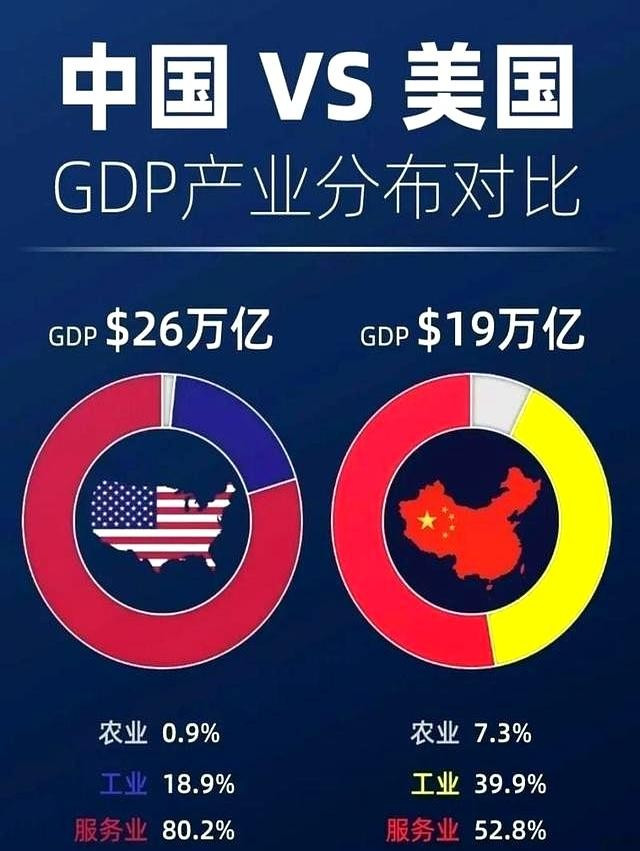
国内人均 GDP 虽存在差距,但完善的普惠保障体系,持续降低家庭大额支出风险,最终转化为更强的储蓄底气与长期生活稳定性。
客观看待两国中产现状,既要承认美国部分硬件配套的优势,也不能无视国内民生保障带来的底层安全感,脱离物价、保障、债务结构单纯对比 GDP,得出的结论必然片面失真。
明道配资提示:文章来自网络,不代表本站观点。