
当顶层定调撞上财报真金:2026年不可忽视的科技价值重估
先把话挑明:中国的六大产业赛道,正在经历一场“估值逻辑”的彻底重塑。谈六大黄金赛道之前,先搞清楚一个根本性问题——这六大赛道到底是怎么划出来的?不是随便凑六个热点概念,背后有两条主线。
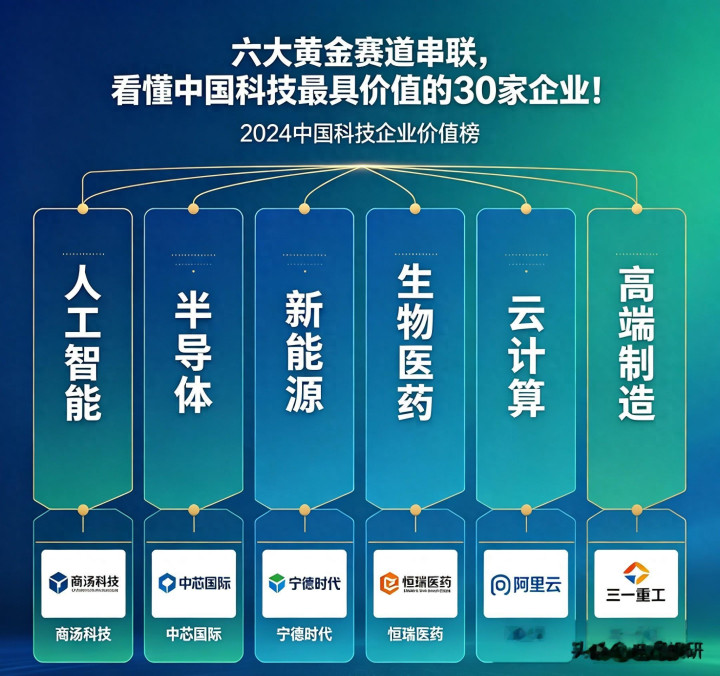
第一条主线,来自顶层设计。国家发展改革委明确提出,六大新兴支柱产业包括集成电路、航空航天、生物医药、低空经济、新型储能、智能机器人,初步测算这六大产业相关产值在2025年已接近6万亿元,预计到2030年有望再翻一番或更多,扩大到10万亿元以上。这六大赛道的划分,每一道都有清晰的政策支撑、明确的技术迭代路径以及可预期的商业化场景,兼具短期的爆发力与长期的成长价值。
第二条主线,来自市场的“用钱投票”。2025年A股全年行情收官,年度涨幅前十的板块里,光通信模块涨超156%、CPO概念涨超124%、PCB涨超112%、机器人涨超86%——全是硬科技方向。等于是说,国家的产业蓝图和资本的真金白银,在今年高度重合了。
从资本市场的角度看,2026年一季度的数据更直观。根据最新榜单,43家新企业跻身中国上市企业市值500强,核心聚焦人工智能大模型、国产高端算力芯片、军工电子与高端装备三大硬科技赛道。科技新贵正在批量重塑中国上市公司的市值格局,这不是概念炒作,是实打实的产业价值兑现。
我们今天要聊的,就是把国家划定的这六大黄金赛道,跟那些真正跑通了商业逻辑的企业串起来看。注意,这30家不是荐股,而是我们用来读懂整个产业的“参考坐标”。我会在每个赛道里挑选最具代表性的几家企业,通过它们的财务数据和产业地位,帮你建立起对这条赛道的直观认知。
第一赛道:集成电路与算力——所有科技树的根
先说集成电路,这是被放在六大产业之首的核心方向。
很多人可能不知道,2025年中国半导体设备国产化率已经从三年前的10%左右,拉升到了20%到35%的区间,成熟制程环节的本土设备渗透率甚至接近60%。这个数字意味着什么?意味着在最关键的前道设备环节——刻蚀、沉积、清洗、检测——中国已经形成了完整的本土替代能力。
从全球设备商的竞争格局来看,中国企业正以前所未有的速度上位。2025年,北方华创、中微公司、上海微电子装备三家公司同时跻身全球半导体设备供应商前20强,而2022年美国收紧限制措施之前,只有一家中国企业出现在这份榜单里。
中芯国际(港股)2025年全年实现销售收入93.27亿美元,创历史新高,产能利用率攀升至93.5%,折合8英寸标准逻辑的月产能突破105.9万片。全年资本开支高达81亿美元,这家公司几乎把赚来的每一分钱都重新砸进了扩产线。这种级别的持续投入,就是一个很明确的信号:芯片制造的国产化已经不是“能不能”的问题,而是“多快”的问题。
再往上游走,AI芯片领域更是出现了标志性的变化。海光信息、寒武纪、摩尔线程、沐曦股份四家A股AI芯片公司的市值合计超过2.2万亿元;港股那边,天数智芯、壁仞科技也成功晋级千亿市值俱乐部——六家AI芯片企业同时站在了千亿门槛之上。这在三年前是不可想象的。
最关键的变化在于盈利拐点。2025年全年和2026年一季度,A股AI算力板块最核心的变化,就是AI芯片环节的“盈利拐点”正式确立,国产算力产业从“烧钱讲故事”进入到了“赚钱验逻辑”的新阶段。
海光信息、澜起科技等公司,已经从概念驱动切换到了业绩驱动。整个AI算力产业链被彻底激活:工业富联(富士康工业互联网)2025年营收突破9000亿元大关,达到9028.87亿元,同比增长48.22%,归母净利润352.86亿元,同比大增51.99%。更猛的是,云计算业务全年营收6026.79亿元,同比增长88.7%,其中云服务商AI服务器收入同比增长超过3倍,800G以上高速交换机营收同比暴增13倍。
高速光模块领域同样是一个典型案例。AI集群用高速光模块和CPO(共封装光学)市场2025年规模达165亿美元,2026年预计增至260亿美元,连续两年增速约60%。中际旭创(港股)凭借在800G和1.6T光模块上的技术领先地位,市值突破万亿大关。光芯片上游企业源杰科技、仕佳光子等,也都成为这一轮算力爆发行情的直接受益者。
产业价值:全球AI军备竞赛不停,算力就是新时代的“石油”。
第二赛道:新能源与新型储能——一场全球能源秩序的重构
新能源赛道,中国已经跑到了全球最前面。
2025年,中国新能源汽车销量达到1649万辆,同比增长28.2%,新车销量中新能源汽车占比突破50%。连续11年位居全球第一,这个成绩背后是一整条从上游锂资源、中游电池制造到下游整车集成的完整产业链。
比亚迪是绕不开的坐标。2025年累计销量突破460万辆,首次跻身全球车企集团销量前五,并蝉联全球新能源汽车销量冠军。其中海外销量达105万辆,同比增长145%;高端品牌仰望、腾势、方程豹合计销售39.7万辆,同比增长109%。从2023年全球第九、2024年第六,到2025年杀入前五,超越通用、福特、本田、日产这些老牌巨头,比亚迪只用了三年。
但要说产业链上利润最厚的一环,不是造车的,是造电池的。
宁德时代2025年实现营收4237.02亿元,同比增长17.04%;归母净利润高达722.01亿元,同比大增42.28%,毛利率提升至26.27%,经营性现金流净额达到惊人的1332.30亿元。一个数字最有冲击力:宁德时代一家的净利润,超过了A股上市的十几家主流车企利润总和。这就是产业链话语权最赤裸裸的体现。
而在动力电池之外,宁德时代的储能电池业务同样凶猛。2025年储能电池销量121GWh,同比增长29.13%,连续5年位居全球第一。公司管理层在业绩会上直言储能产线开工“非常满”,需求“持续高增”,仅山东济宁一个基地就预计2026年新增储能产能超过100GWh。
产业价值:新能源不仅是卖车,更是一场从发电到储能的全链条能源革命。
第三赛道:生物医药与创新药——黄金赛道里真正的“黄金”
生物医药是六大黄金赛道里最容易被忽视的赛道,因为它不像AI芯片或者新能源车那样天天上热搜。但恰恰是这条赛道,2025年交出了一份让所有人重新审视的答卷。
恒瑞医药2025年实现营收316.29亿元,同比增长13.02%;归母净利润77.11亿元,同比增长21.69%,营收、净利润均创历史新高。更值得关注的是,创新药销售收入达163.42亿元,同比增长26.09%,占药品销售收入的比重已经提升至58.34%。
另一组数据更令人振奋。百济神州2025年实现营收382.25亿元,同比增长40.46%,上市以来首次实现全年盈利,归母净利润14.61亿元。据行业统计,2025年国内创新药销售收入排名前十的药企合计营收突破千亿元大关,其中有5家企业迈过百亿元营收门槛,以百济神州、信达生物为代表的头部生物科技公司在2025年实现全年盈利,打破了国产创新药“只烧钱不赚钱”的行业魔咒。
说句大白话:中国的创新药企,终于从烧钱研发的“实验室阶段”,跨越到了靠产品赚钱的“商业化阶段”。恒瑞医药、百济神州、信达生物、康方生物、翰森制药,这五家已经构成了中国创新药的第一梯队,每一家背后都有年收入过十亿甚至数十亿的重磅产品在支撑。
产业价值:全球药品市场持续扩大,中国创新药出海刚刚起步,天花板远未到来。
第四赛道:智能机器人与具身智能——AI从虚拟走向物理
智能机器人被列入六大新兴支柱产业之一,而具身智能更是被定位为“十五五”期间重点培育的六大未来产业之首。
全国至少有21个省份在2026年政府工作报告中明确提及“具身智能”或“机器人”关键词,成为各地争相布局的产业领域。据预测,到2035年全球具身智能市场需求将达万亿元级。
产业链层面,中国在核心零部件上已经取得了显著突破。绿的谐波是国内谐波减速器的绝对龙头,打破了日本哈默纳科长达数十年的全球垄断,国内市占率超过60%。埃斯顿则是国产工业机器人本体的销量第一,全产业链自主化率超过80%。
更值得关注的是人形机器人的产业化进程。拓普集团、三花智控、绿的谐波等企业已经进入特斯拉、优必选等头部整机厂的核心供应链,订单的确定性正在逐步清晰。
整个机器人赛道,正在从“概念炒作”切换到“供应链落地”,核心零部件厂商率先受益。
产业价值:工业机器人已有成熟市场,人形机器人开启下一个万亿级空间。
第五赛道:航空航天与低空经济——天空才是极限
航天航空作为六大新兴支柱产业之一,2025年取得了多项历史性突破。
中国商业航天正从国家主导模式,快速切换到“国家队引领+民间资本驱动”的双轮格局。2026年中美科技竞争的核心领域之一就是商业航天,航天产业链的国产化进程正在加速推进。
低空经济是跟航空航天深度关联的赛道,被纳入六大新兴支柱产业范畴。工业级无人机在物流配送、农业植保、电力巡检等场景的商业化应用已经非常成熟,消费级无人机领域,大疆创新继续保持全球霸主地位。
从2025年A股板块涨幅来看,空间站概念涨超115%,位列年度涨幅前十。国家层面明确航空航天相关产值到2030年要翻一番以上,而商业航天的产业化才刚刚起步,民营火箭公司、卫星互联网等细分领域都还处于爆发前夜。
产业价值:商业航天和低空经济加起来,是一个十万亿级的产业蓝海。
第六赛道:工业互联网与新型制造——安静地改变世界
工业互联网,比前面五个赛道更“安静”,但它正在重塑中国制造的底层逻辑。
工业富联的案例前面已经提过,AI服务器和高速交换机的爆发是它最耀眼的标签。但它在工业互联网领域的布局同样不容小觑,是国家级的“双跨”(跨行业跨领域)工业互联网平台之一。
宝信软件、用友网络等平台型公司,同样在工业软件和智能制造解决方案领域深耕多年。卡奥斯COSMOPlat连续七年位居工信部国家级“双跨”平台首位,华为FusionPlant、浪潮云洲等平台也在持续迭代。
这条赛道不像AI芯片那样受关注,但中国制造业的数智化转型,恰恰是支撑所有其他赛道产业升级的基石。从“规模领先”到“数智跃迁”,中国汽车产业正在与能源、信息通信、人工智能等技术深度融合。背后支撑这种融合的,就是工业互联网平台和智能制造的整体能力。
产业价值:制造业数智化转型是长坡厚雪的赛道,确定性极高但需要时间兑现。
串起来看,格局就清晰了
把六大赛道放一起看,你会发现它们不是孤立的。
集成电路是底层“硬底座”,为所有科技应用提供算力支撑。AI算力是当下增长最快的引擎,直接带火了光模块、服务器、AI芯片等一整个产业链。新能源汽车是最大的“终端应用场景”,它既拉动了动力电池和储能,也为自动驾驶和智能机器人提供了技术验证平台。智能机器人是AI从虚拟走向物理的“终极形态”,背后需要芯片、传感器、精密减速器等多学科交叉支撑。生物医药和创新药,则是科技实力的另一条“深水区”,考验的是基础科研能力和全球化水平。工业互联网和航空航天,一个向下扎根制造业,一个向上拓展新空间。
山西证券研究所所长刘军提出,2026年科技产业的投资将主要围绕六大核心方向展开,每个方向背后都有清晰的政策支撑、明确的技术迭代路径以及可预期的商业化场景。这个判断,跟国家划定的六大新兴支柱产业方向高度重合。
从市场角度看,5月份券商金股行业分布中,电子行业含“金”量最高,合计30只标的获得推荐;电力设备、有色金属紧随其后。AI算力仍是核心主线,业绩兑现确定性强的算力链,依然是各路机构配置的首选。同时行业也提醒,算力相关的AI和光通信板块当前处于“高景气、高估值、高拥挤”状态,对交易能力的要求越来越高,更应关注业绩持续超预期的细分方向,而非普涨行情。
最后说几句
六大黄金赛道是中国未来五到十年产业升级的核心骨架。对于想要理解中国科技产业的人来说,这30家头部企业就像30把钥匙,能帮你打开理解每一条赛道的门。
它们不是短期交易的代码,而是用来读产业、懂趋势的坐标系。每一条赛道的头部企业,其最新的财务数据和产业进展,都在告诉我们同一件事:技术兑现的速度和力度,正在超出多数人的预期。
这六大赛道你更看好哪个方向?欢迎在评论区聊聊你的看法,也可以跟我说说你关注的其他产业链上的隐形冠军。别忘了点个关注,后面我会一条赛道一条赛道地给你拆细了讲,每期精选5到8家企业,从技术路线、竞争壁垒到财务画像,帮你真正看懂这些公司到底值不值。
明道配资提示:文章来自网络,不代表本站观点。